

北京写字楼市场最近迎来了一个标志性节点:甲级写字楼总存量正式突破1368万平方米。数字背后,是租赁市场更深层的结构性调整——过去那种“地段好就不愁租”的定价逻辑,正在被全新的规则所取代。无论是业主、租户还是投资者,都需要重新理解这个市场。
根据专业地产咨询机构的最新统计,截至今年第三季度,北京甲级写字楼存量达到*1368万㎡*,较去年同期增长约6%。供应端持续放量,而需求端受经济周期影响增速放缓,导致整体空置率攀升至*18.5%*左右。不同子市场表现分化明显:CBD核心区因新增供应有限,空置率维持在12%以下;而新兴商务区如丽泽、通州,由于集中入市,空置率一度超过30%。
一位资深市场分析师指出:“当前市场已从增量时代转入存量博弈,单纯依靠地段溢价获取高租金的模式难以为继。定价权正从业主方逐步向租户方倾斜。”
租金方面,全市甲级写字楼平均租金较2021年高点回落约8%,但不同项目差异巨大。优质楼宇通过提升服务和硬件设施维持了租金稳定,而老旧楼宇则不得不采取以价换量的策略。下表对比了几个主要商务区的最新租金与空置情况: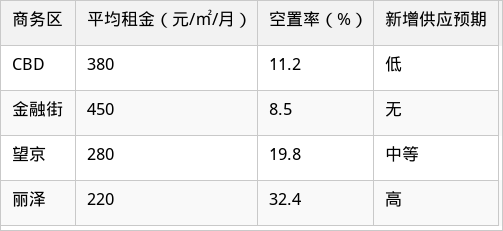
1. 需求结构从扩租转向优化
过去企业扩张期常以大面积整层租赁为主,如今更多企业倾向于缩编整合、提升空间利用率。甲级写字楼里,*灵活办公*和*共享工位*的占比从2019年的5%上升至15%左右,租户对租金敏感度显著提升,倒逼业主调整定价策略。
2. 供应端集中放量带来竞争加剧
未来三年北京预计还将有超300万㎡的甲级写字楼入市,其中约40%位于非核心区。供应过剩使得同一片区内的楼宇不得不通过降低租金、增加免租期等方式争夺优质租户。*以价换量*成为常态,整体租金中枢下移。
3. 资产运营水平成为溢价关键
在硬件趋同的背景下,物业的运营管理、绿色认证、数字化服务等软实力成了区分度指标。获得*LEED*或*WELL*认证的楼宇,平均租金比未认证项目高出10%—15%。租户越来越愿意为健康、高效的办公环境支付溢价。
1. 租户方:谈判筹码增加,关注综合成本
租户在选择办公空间时不再只看单价,而是综合评估租金、物业管理费、交通便利性、员工通勤成本及装修投入。不少企业设立*不动产管理部*,专门用数据模型测算*总占用成本*,让决策更理性。提前续租、扩大议价范围等策略常见。
2. 业主方:从房东思维转向服务思维
业主不再仅依靠地理位置收租,而是通过提供增值服务稳定客户。例如引入*一站式企业服务平台*、举办社群活动、提供拎包入驻的定制装修。部分业主甚至与租户签订*对赌协议*,将租金与租户营收增长挂钩,共担风险。
3. 中介机构:角色转变为资源整合者
传统撮合交易模式利润变薄,*商业地产服务商*开始提供全周期顾问服务,包括选址策略、租约谈判、空间设计优化等。他们利用大数据平台分析市场动态,为租户和业主提供透明化的决策依据,减少了信息不对称。
核心区如CBD、金融街,因新增供应极少且租户黏性高,租金预计保持平稳,年波动幅度在±3%以内。这些区域*金融*和*专业服务*行业需求依旧坚挺,空置率有望在现有基础上小幅下降。
新兴商务区则面临较大调整压力。丽泽区域随着华为、中国物流等头部企业入驻,短期内空置率或将改善,但大量后续供应可能延缓租金回升。通州运河商务区定位为城市副中心,政策支持力度大,但市场成熟度仍需时间培育,租金预计低位运行2—3年。
值得注意的是,*科技行业*的租赁需求出现回暖迹象,尤其在AI、芯片、自动驾驶领域,一些初创企业开始积极寻租。这部分需求更青睐具有*灵活空间*和*低成本*的楼宇,对非核心区去化形成利好。整体来看,北京甲级写字楼市场将在未来18个月内完成定价逻辑的切换,*租户市场*特征将更加明显。
面对存量高企和租金下行,资产持有者开始探索更精细化的管理模式。一方面是*资产改造*——将老旧楼宇升级为智慧建筑,增加共享配套和绿植空间,以吸引优质租户。另一方面是*资产证券化*,通过发行*类REITs*产品盘活资金,降低持有成本。
专业机构预测,未来甲级写字楼的定价将不再单一依赖地段,而是综合*楼宇品质*、*服务生态*、*租户结构*三要素。能够快速适应这一变化的业主,将在新一轮竞争中占据主动。对于租户而言,当前无疑是优化办公成本、锁定长期价值的窗口期。市场没有一成不变的规则,只有不断进化的策略。


