

北京写字楼市场过去十年经历了从高速扩张到精细化运营的深刻转变。2014年至2019年,新增供应持续放量,企业需求旺盛,市场呈现增量主导的格局。2020年以来,经济环境变化与供应过剩压力叠加,市场加速进入存量运营阶段。
1. 土地供应驱动开发热潮
在2010年代初期,北京核心商务区如CBD、金融街和望京区域,土地出让频繁,开发商积极拿地建设甲级写字楼。据行业统计,2014-2016年期间,年均新增供应量超过80万平方米,市场总体量快速攀升。这种“以土地换增长”的模式,推动了北京写字楼市场规模的跨越式发展,但也为后来的供需失衡埋下伏笔。
2. 金融与科技行业是需求主力
这一时期,金融和科技企业对高品质办公空间的需求非常旺盛。以国贸CBD为例,外资银行和大型互联网公司租用大面积楼层,甚至整栋定制。例如,2015年某知名科技巨头在望京租赁近10万平方米办公楼,带动周边租金上涨。这些行业的高速扩张,支撑了增量市场的繁荣,也使得开发商更倾向于建设标准化甲级产品。
3. 租金快速攀升但分化初现
随着需求旺盛,北京甲级写字楼平均租金从2014年的每月每平方米300元上涨至2018年的420元,涨幅达40%。但不同区域表现分化:核心区租金坚挺,非核心区如亦庄、丰台则出现空置。这种分化预示着市场并非铁板一块,存量物业的运营能力开始显现差异。
2019年后,大量新增项目集中入市,加之经济增速放缓,北京写字楼空置率快速攀升。据统计,全市甲级空置率从2018年的8.5%升至2020年的15.2%,部分新兴区域甚至超过30%。租金也随之承压,核心区租金首次出现下降。这段时期,业主不得不采取降价、免租期、提高佣金等手段争夺租户,市场天平逐渐从卖方转向买方。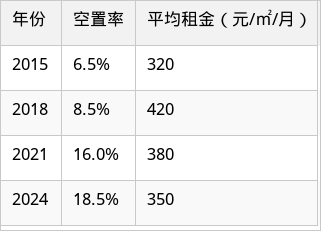 与此同时,企业退租、缩租现象增多。尤其是P2P暴雷和教培行业整顿,释放出大量退租面积。这些变化倒逼业主和运营商重新审视资产价值,从单纯收租转向主动资产管理。一些先知先觉的开发商开始组建专业运营团队,提供定制装修、灵活办公等增值服务。
疫情加速了企业办公模式的变革。远程办公和混合办公成为常态,企业对面积的需求从“越大越好”转向“精而灵活”。500-1000平方米的中小面积单元受到青睐,而大面积整层需求减少。同时,企业对办公环境品质、健康认证(如WELL、LEED)和配套服务的要求显著提高。
行业结构也发生变化。传统金融和房地产需求收缩,而科技细分领域如人工智能、半导体以及专业服务(律所、咨询)成为新增主力。例如,2022年某头部芯片设计公司在海淀租赁近2万平方米,带动了中关村区域回暖。此外,联合办公品牌虽然经历过洗牌,但优质运营商依然有市场,如一些企业选择*灵活工位*降低风险。
这种需求变化要求写字楼物业必须从“空间提供商”转型为“服务运营商”。能够快速响应客户定制需求、提供社群活动、配套商业综合体的项目,出租率和租金稳定性明显优于传统项目。这也催生了存量改造热潮,许多老旧楼宇通过升级大堂、增加共享会议室、优化能耗系统来提升竞争力。
1. 精细化资产管理提升资产价值
存量时代,业主不再只关注租金收入,而是追求*NOI*(净营业收入)最大化。通过优化租户组合、控制运营成本、提升租金收缴率等手段,增加项目现金流。例如,北京某甲级写字楼引入物业资产管理系统,实时监控能耗和空置预警,将运营效率提升15%,同时通过租户满意度调查调整服务,续租率达到85%以上。
2. 产品差异化与灵活空间创新
为适应企业需求碎片化,存量项目纷纷推出*定制装修*和*灵活租期*方案。有的项目将大面积层拆分为多个小型单元,提供带家具的拎包入驻;有的设置*共享商务中心*和*多功能活动厅*,满足企业会议和培训需求。这些创新不仅提高了空间利用率,也增强了客户粘性,使得项目在竞争激烈的市场中保持较高出租率。
3. 数字化转型与智慧楼宇建设
利用物联网、大数据等技术实现楼宇智慧化管理,成为存量物业的标配。例如,通过智能门禁和环境监测系统,降低能耗并提升租户体验。业主还能通过线上平台发布空置信息、预约看房,提高招商效率。北京CBD*国贸大厦*率先推出手机预约访客系统,不仅提升了安全性,也减少了前台人力成本。这些数字化投入虽然前期较高,但长期来看有效提升了资产运营效益。
展望未来五年,北京写字楼市场仍将处于存量消化期。预计新增供应将逐年减少,但核心区与非核心区的分化将持续。对于业主而言,提升运营水平、强化租户关系管理是当务之急。而对于租户,选择合适的办公空间需兼顾成本、位置与品质,灵活租约将成为主流。 从投资角度,存量改造和城市更新项目蕴含机会。例如,一些老旧厂房改造为文创园区,或商办类建筑调整用途,都值得关注。
仲量联行北京研究部负责人表示:“北京写字楼的下一轮增长动力,将来自运营效率的提升而非规模扩张。”
这一观点精准概括了市场趋势。无论是开发商还是运营商,都应尽早拥抱存量时代的规则,在精细化服务中寻找新增长点。


